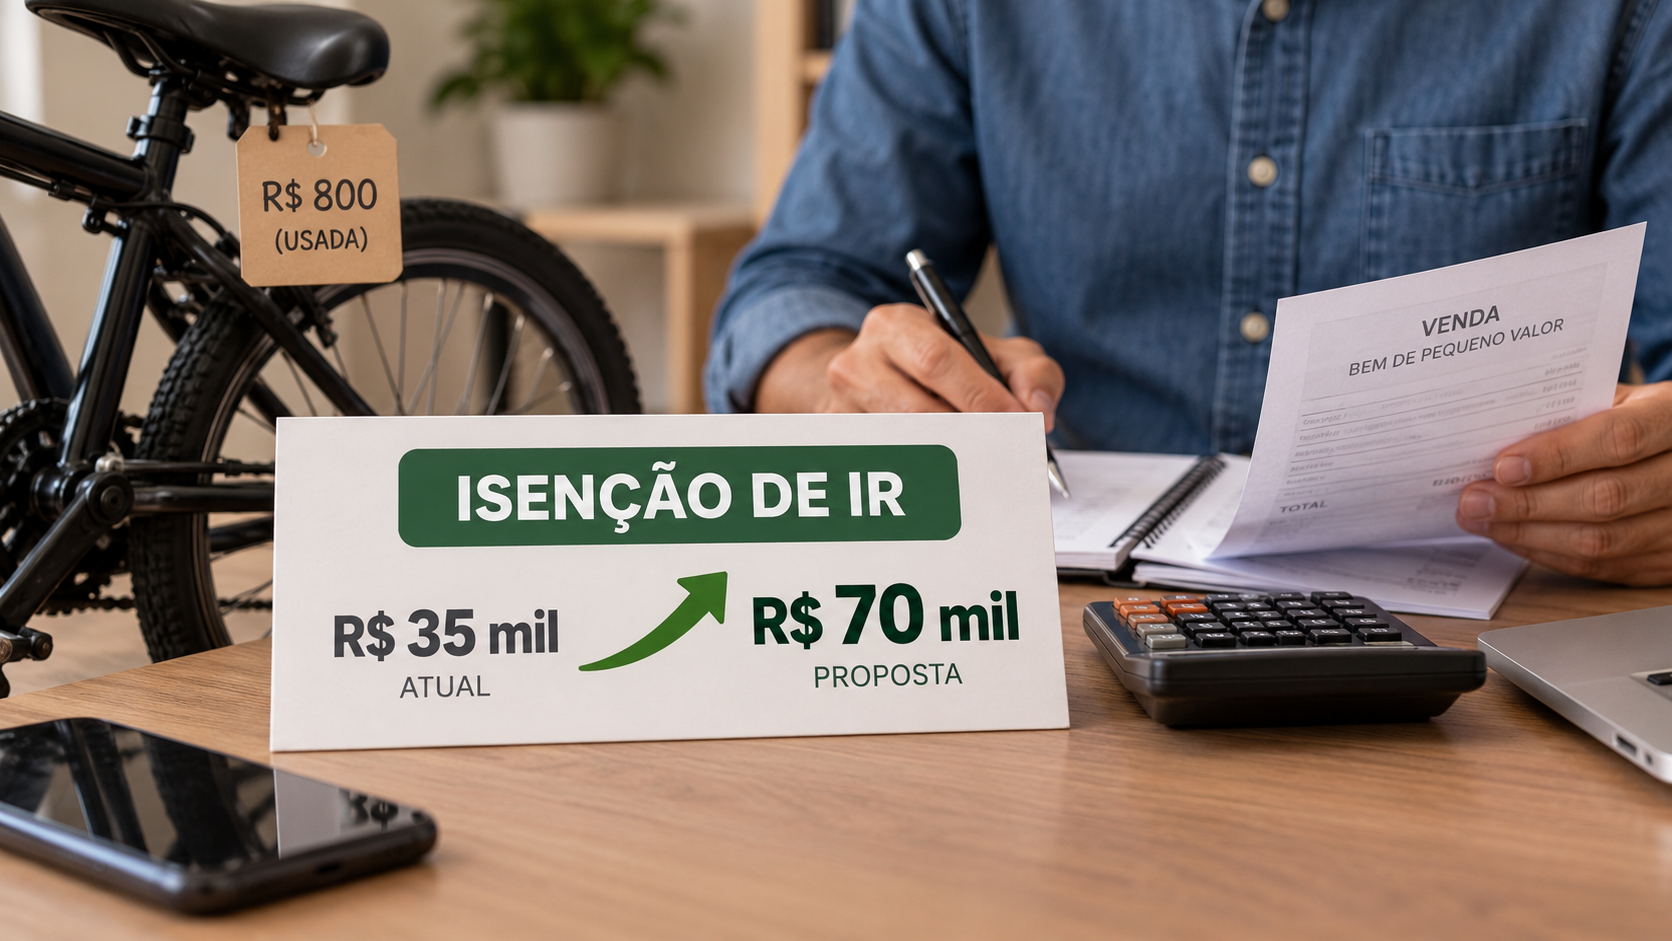
Uma proposta em análise na Câmara dos Deputados pretende alterar o limite usado para definir quando a venda de um bem de pequeno valor fica isenta do Imposto de Renda. O texto prevê que o parâmetro passe dos atuais R$ 35 mil para R$ 70 mil.
A mudança alcançaria operações enquadradas na regra de isenção sobre ganhos de capital. O projeto ainda está em tramitação e, portanto, não altera a legislação em vigor.
Como funciona o limite atualmente
Hoje, a legislação estabelece uma faixa de isenção para determinadas vendas de bens e direitos de pequeno valor. Quando a operação se enquadra nesse limite, o ganho obtido com a alienação não fica sujeito à cobrança do Imposto de Renda nas condições previstas pela regra.
O valor de referência atualmente adotado é de R$ 35 mil. A proposta em análise na Câmara pretende atualizar esse montante para R$ 70 mil, ampliando a faixa considerada de pequeno valor para fins tributários.
O limite não deve ser confundido com uma autorização geral para deixar de informar qualquer venda à Receita Federal. A aplicação da isenção depende do enquadramento da operação nas condições previstas na legislação do Imposto de Renda.
O que o projeto pretende mudar
O principal efeito do texto seria elevar o valor máximo utilizado para separar as vendas de pequeno valor das operações que podem gerar tributação sobre ganho de capital.
Na prática, uma venda que hoje ultrapasse R$ 35 mil e, por isso, não esteja dentro da faixa atual poderá ser alcançada pela nova referência caso o limite de R$ 70 mil seja aprovado e a operação cumpra os demais requisitos legais.
A proposta não elimina o conceito de ganho de capital nem modifica, por si só, todas as regras de apuração do Imposto de Renda. O foco do projeto é o valor utilizado como parâmetro para a isenção das vendas de bens de pequeno valor.
Quem pode ser afetado
A alteração interessa principalmente a pessoas físicas que vendem bens de forma ocasional, como itens usados ou outros patrimônios que não façam parte de uma atividade empresarial de comércio.
O impacto dependerá do tipo de bem vendido, do valor da operação e da existência ou não de ganho na comparação entre o preço de aquisição e o valor de venda. Também será necessário observar as regras específicas de declaração e apuração aplicáveis a cada situação.
Com a eventual elevação do limite, operações de valor superior ao teto atual poderiam deixar de entrar na faixa sujeita à análise tributária do ganho de capital, desde que permanecessem abaixo do novo parâmetro e atendessem às demais exigências legais.
Isenção não significa dispensa automática de todas as obrigações
A proposta trata do limite de valor relacionado à isenção, mas não transforma toda venda de bem em operação livre de obrigações fiscais. A declaração de bens, a apuração de eventual ganho e o preenchimento das informações exigidas pelo Imposto de Renda seguem regras próprias.
Por isso, a aprovação de um novo teto não significaria que o contribuinte poderia ignorar a operação em qualquer circunstância. A necessidade de informar a venda dependeria do conjunto de normas aplicáveis ao caso e das orientações da Receita Federal para a declaração correspondente.
O projeto também não representa, enquanto estiver em análise, uma mudança imediata para os contribuintes. O limite atualmente previsto continua sendo o parâmetro válido até que eventual alteração seja aprovada e entre em vigor.
Tramitação na Câmara
O texto está em análise na Câmara dos Deputados. Para produzir efeitos, ainda precisa seguir o processo legislativo, que pode incluir avaliação pelas comissões responsáveis, votação e eventual encaminhamento ao Senado Federal, conforme o andamento da proposta.
Durante a tramitação, o conteúdo pode ser alterado. O valor previsto, o alcance da isenção e outros dispositivos relacionados ao projeto podem ser modificados antes de uma decisão final do Congresso Nacional.
Enquanto não houver mudança aprovada e vigente, permanece a regra atual para as vendas de bens de pequeno valor. O limite de R$ 70 mil, portanto, é uma referência prevista no texto em análise, e não um valor já incorporado à legislação.
Diferença entre preço de venda e ganho de capital
O limite discutido na proposta está relacionado ao valor da alienação do bem, enquanto o ganho de capital corresponde, em termos gerais, à diferença positiva entre o valor de venda e o custo de aquisição.
Essa distinção é importante porque o preço pelo qual o bem é vendido e o ganho efetivamente obtido não representam necessariamente a mesma quantia. Uma operação pode envolver um valor de venda elevado, mas resultar em ganho menor, dependendo do preço pago originalmente e das regras aplicáveis ao cálculo.
A análise da tributação deve considerar os dados da operação e a legislação vigente. O projeto em tramitação busca alterar o parâmetro de valor usado na regra de pequeno valor, sem substituir a necessidade de verificar as demais condições do caso concreto.
O que muda se a proposta for aprovada
Se o texto for aprovado sem alterações relevantes, o limite de referência para a isenção poderá ser elevado para R$ 70 mil. Isso ampliaria o grupo de vendas que pode ser enquadrado como operação de pequeno valor para fins do Imposto de Renda.
A mudança, contudo, só poderá ser aplicada após a conclusão da tramitação legislativa e o início da vigência da nova regra. Até lá, contribuintes devem considerar o limite atualmente previsto e seguir as orientações oficiais para a declaração de suas operações.
A proposta não tem efeito retroativo automático. Eventuais efeitos sobre vendas realizadas antes da entrada em vigor da nova legislação dependeriam do texto final aprovado e das normas que regulamentarem sua aplicação.
Fonte: Agência Câmara de Notícias.